2020年3月13日 星期五

投資人前所未有的挑戰?

      自從武漢肺炎在中國爆發開始,接著全球疫情在不斷擴大的狀態下,不管有沒有在投資的朋友們,農曆年後大家的生活,我想只有一個「悶」字可以形容,而投資人因為疫情對經濟影響程度未知的恐懼,在害怕未知的情緒不斷持續累積下,在過去兩週大爆發,全球主要股市連續跌幅超過20%,從下列圖表美、日、歐全球指標性的股市,完全符合投資市場緩漲急跌的特性,在不到一個月的時間內把過去三年(2017年始)累積的漲幅一次跌回去,投資人面臨前所未有的挑戰?基本面技術面各項指標現在看起來像是一團迷霧,看不到未來的方向?


    投資人面臨前所未有的挑戰?在年前1/23我在FB粉絲團分享債券大師Dan Fuss的觀點,如履薄冰的世界經濟,提醒朋友們要戒慎恐懼,從線型也很容易理解,在連續11年的多頭後現在已經是相對高點了,從利率停止升息到降息,美國ISM指數連續四個月低於50,一些相關訊號已經出現,那時我在課堂分享幾個可能引爆股市反轉的因素,像是不良公司債過度濫發引起的倒債危機、美中貿易戰、ETF蓬勃發展所推升的資產泡沫等,經濟循環的過程總是有跡可循,但這次卻是在景氣高點、如履薄冰的全球經濟,第一次遇到從未出現的新病毒,到疫情失控,引發一連串的對實體經濟、投資人心裡的影響,此時疫情所造成的有形無形的經濟損失,專家們都無法估算吧,加上此次病毒的不可控性、對未知的恐懼、群體投資人心理,對投資人而言是前所未有的挑戰!


現在對未來市場進行預測是很蠢的事,所以用小字補充陳述僅供參考,貨幣加心理等於趨勢,目前投資人濃厚的恐慌心理凌駕一切,但恐慌總會過去,回歸基本面後,總體經濟環境並未如想像中差,加上各國央行的寬鬆貨幣政策再啟,延長景氣循環的可能性是存在,貨幣終究影響投資人心理,待疫情受到控制或疫苗問世,股市將有在再次回檔高點機會,出現少見的第四個上升段(葛蘭碧法則)第二個可能就是出現逃命波,未破前高點再次下跌來到真正的熊市市場,以上一切都只是粗淺的推斷,建議保守為主軸,小筆資金投入即可,現在是老手才能獲利的市場,回到前文戒慎恐懼、如履薄冰才是王道。

2020年3月7日 星期六

開始理財前的關鍵36問(第24問) -如何挑選一本好的理財書?

站在巨人的肩膀上,就能看得更遠

在跟朋友交流分享一些理財知識時,常有朋友詢問我如何自學增進自己正確的理財知識?我都會回說,透過閱讀一些理財大師的經典書籍會很有幫助,相信現在因為疫情關係,很多人假日宅在家,其實是個進修看書的好時機,牛頓就是在倫敦大瘟疫時,學校停課的兩年時間透過自學發現三大運動定律與地心引力,所以防疫期間也可生活過得很充實。

如何挑選一本好的理財書?在此分享我的一些方法供各位參考,書局排行榜的暢銷書一定不買,特別是新出版,因為有些排行榜是可以買的,進榜不等於一定是好書,這種書的內容通常會有錯誤的觀點,第二個作者是某某領域的專家,或是某金融單位的經理人等,這種書我認為作者觀點不可能客觀,背後通常都帶有推廣某些金融商品的目的性,所以內容會很狹隘,且不夠客觀,這些書通常淺白易懂,這也是一般人看書學理財最大的盲點,以為看得懂就是對的,殊不知理財書有一半左右傳遞的知識跟觀點是錯誤的,問題是您可能無法分辨對錯。

那好書怎麼找?我的邏輯頗簡單,就是看這本書的初版日期距離現在是否超過10年,假如超過10年這本書還在書局架上,那可能就是經典好書,代表書中的內容經得起時間考驗,且表示很多投資老手在推薦,所以市場需求才會一直存在,出版社就會一刷再刷,書局也才會空出位置擺放這本書,買長銷型的暢銷書就對了,這些書內容觀點都會是正確的,大師們分享的經驗也都非常值得學習,內容可能有點艱深,看不懂可以上網找資料,很多理財部落客都會分享這些經典書的閱讀心得,接下來我就介紹幾本不錯的經典書籍。

「一個投機者的告白」:歐洲股神科斯 托蘭尼,原始初版是1999年,作者寫完這本書後就過世了,台灣是2010年第一版,這是我個人最推薦的理財書,言詞易懂但又富含深意。
「選股戰略」:號稱擊敗巴菲特的經理人彼得 林區,這是價值型投資法的經典之作,1989年初版,這是少數基金經理人退下來寫書,還能說出大實話,內容很精彩。
「投資最重要的事」:橡樹資本創辦人霍華 馬克斯,與巴菲特齊名的投資大師,很艱深但值得一讀再讀的好書,書中很多觀點都非常犀利。                                  
「漫步華爾街」:作者墨 基爾,被動型基金的奉行者,偏好0050指數型基金投資人一定要看的財經典,出版到現在超過40年。

以上四本書都是經典中的經典,假若您能悟透這些書中重要的觀點與價值,絕對能讓您在投資上趨吉避凶穩健獲利,站在巨人的肩膀上,讓我們看得清看得遠。

2020年2月28日 星期五

開始理財前的關鍵36問(第23問-下) -投資最重要的理論-CAPM,該如何應用?

此模型最基本的邏輯是,承擔因分散投資而消除的風險,並不能提高報酬。想要提高長期報酬,就必須提高無法因分散投資而消除的風險~墨 基爾(漫步華爾街作者)


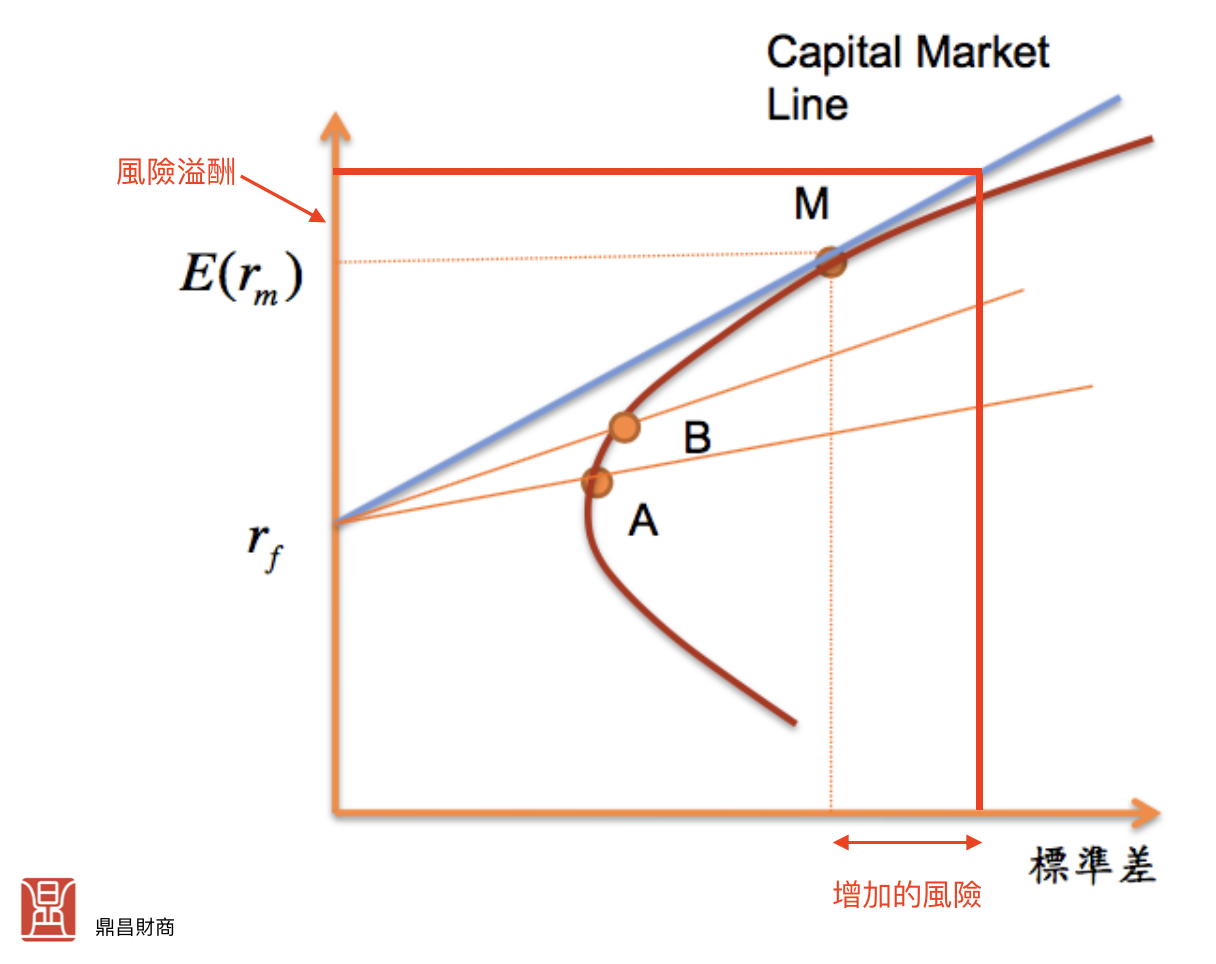
     CAPM這個理論能帶給我們的啟發跟應用是什麼?從下圖中,我們可以看到CAPM的資本市場線與投資組合理論(效率前緣)的交叉點,這交叉點可以說明在合理風險下,證券組合所能創造的最大報酬,簡言之就是最有效率的投資組合,實務上而言就是指數型基金0050的投資組合。
      接續看下圖,我們可以發現在CAPM推導的理論下,若要提高報酬就必須承擔多餘的風險,才能得到風險溢酬的價值,在圖中風險往右增加,縱軸的報酬跟著提高,在理財暢銷書「漫步華爾街」作者如是說:「此模型最基本的邏輯是,承擔因分散投資而消除的風險,並不能提高報酬。想要提高長期報酬,就必須提高無法因分散投資而消除的風險。」CAPM告訴我們追求合理市場報酬即可(跟大盤亦步亦趨的指數型基金即可)因為繼續提高報酬,就必須提高風險,那這多餘的報酬就沒特別意義了,因為那是承擔多餘的風險換來的CAPM模型要告訴我們的就是追求合理市場報酬即可(跟大盤亦步亦趨的指數型基金即可)
    實務上基金的報酬一定要贏過大盤才合理,才能顯現基金的價值,不然投資0050即可,因為0050無需專業經理人管理,所以沒有投資基金所需的手續費跟管理費的成本,光是交易成本2~3%的消除,就能讓指數型基金在基礎上立於不敗之地,因爲CAPM理論發展跟事後驗證多數基金經理人無法打敗大盤(約80%的基金輸大盤指數)所以這幾年指數型基金蓬勃發展成為最搶手的工具之一,也就理所當然了,當我們懂得ETF工具背後理論真正的涵義,也就能理解為何ETF 熱賣的關鍵因素,因為ETF對一般投資人而言,其實是很有效率的投資工具。

      最後我們來討論工式中貝他值-的應用,所謂值的高低就是衡量該個別證券與大盤指數之間的相關程度,假設A股票(例:大立光)的值是2,代表的是當大盤漲10%,則A股票就會漲20%,當值等於1時表示跟大盤齊漲齊跌,像是0050ETF值就是1,而台灣最大權值股-台積電也會接近1,換言之就是產業、個股與經濟景氣循環相關性的衡量方式,簡單用下圖舉例,便當店跟金礦咖啡店在景氣下滑時,那一間店的營收較容易受到影響,相當然爾是金礦咖啡,原因很簡單景氣不好時,飯還是要吃但下午茶點心非必要花費,所以金礦咖啡的值高於1,而便當店則是小於1

     
     貝他值概念應用在投資上,在景氣高點時可以選擇值小的個股或產業,萬一股市突然反轉,跌幅一定相對較小或是抗跌,反之在景氣上升階段,股市開始飆就可以選擇高值的個股,享受高獲利的快感,獲取我們想要的高報酬,日常生活中,則可以思考自身工作所處產業的值,像是麥哥我在前一個工作是廣告相關產業,很明顯是高值的產業,當SARS跟金融海嘯時,很明顯衝擊很大,反之像是老師或是些傳統產業的值就很低,就不用擔心這些,透過財務知識的學習知道這層道理後,在人生重大財務決策上就能避開過度樂觀、或是對未來過高預期的收入期待,減損不必要的損失,有了值的概念後並加以應用,就能協助我們人生漫漫長路上的財務管理更能夠趨吉避兇。(End)


2020年2月21日 星期五

開始理財前的關鍵36問(第23問-上) -投資最重要的理論-CAPM,該如何應用?

在投資組合中加入無風險性資產後,會讓我們的投資更有效率

      我們在201911月花了蠻多篇幅(13~15)討論了基金與其背後的投資組合理論,當中有提到近年很紅的投資工具-ETFETF近年的迅速發展,規模來到4兆美金以上,為何一個無需人管理、被動投資的基金,會如此火紅?其背後的理論依據就很值得討論了,ETF依據的理論就是非常著名的CAPM(Capital Asset Pricing Model)資本資產定價模型,CAPM 是以投資組合理論為基礎,發展出更完整、更簡化的投資模型,CAPM的3位經濟學家跟馬可維茲在1990年同時獲得諾貝爾經濟獎得主,表彰他們的研究對全球經濟的貢獻,但我認為他們研究的理論對金融界的業務擴張,才是最大的貢獻,創造了龐大的金融產業供應鏈與工作機會,我們所熟知的共同基金、指數型基金,都是奠基在他們得獎的理論基礎之上。

      在說明CAPM之前,我們複習一下投資組合理論,在考量投資過程中風險跟報酬的變因之外,再加入一個資產間的相關係數變因,可發現透過兩種以上資產投資的組合,可組合出對投資人最有利的結果,能在降低風險的同時來提高報酬,而CAPM則是再加入無風險性資產的組合來進行模擬,嘗試得到不同的結果,公式如下。

      CAPM把無風險性資產「Rf 加入投資組合中(公式中Rf就像是定存利率,或10年公債殖利率等,都是無風險性的報酬率)而所謂的市場預期報酬率E(Rm)其實就是股市的長期平均報酬率,台股長期統計約落在5~6%,美股道瓊約6~8%左右,E(Rm)減掉Rf =風險溢酬。

      換言之,假設定存利率是2%,市場預期報酬是7%,那風險溢酬就是5%,也就是下圖中縱軸中Rf ERm)的距離,而風險承擔就是橫軸的標準差,圖中藍色的線是資本市場線(CAPM推導的投資組合)可以發現在同樣風險下,CAPM的報酬-C點 比投資組合的D點略高一些,可以說明在投資組合中加入無風險性資產後(債券類的安全資產) 會讓我們的投資更有效率,在低風險下,追求較高報酬。

      CAPM這個理論能帶給我們的啟發跟應用是什麼?從下圖中,我們可以看到CAPM的資本市場線與投資組合理論(效率前緣)的交叉點,這交叉點可以說明在合理風險下,證券組合所能創造的最大報酬,簡言之就是最有效率的投資組合,實務上而言就是指數型基金0050的投資組合。(未完待續)

2020年2月14日 星期五

開始理財前的關鍵36問(第22問) -長期投資基金+定期定額一定賺錢嗎?

彼得 林區:事實上,散戶往往是因為跟在專家屁股後頭,才會變得一無是處

       關於這個問題,相信有過投資經驗的朋友,大家的答案會是一致的,就是「不一定」,但對於擅長基金投資的達人而言,或許已找到一套基金投資管理的方式,並從中得到他們想要的獲利結果,在此恭喜這些朋友,已經找到一個適合自己的理財方式,以下內容可以略過,正文開始之前先說明,我認為任何理財工具都是「中立的」,沒有絕對好與壞的差別,端看這些工具您是否了解?以及工具的特性跟規則是否適合您?以下的內容是針對理財經驗有限,或是正要開始想要透過基金理財的朋友們,提出一些觀點來幫助您更能理解基金理財這回事。

1.    微笑曲線:這是定期定額加長期投資等於獲利,最常被理專拿來說明的比喻,理專會告訴我們在基金價格下滑時千萬不要停扣,因為同樣的金額可以買到更多的單位數,等到曲線向上時就能轉虧為盈,這說法有個謬誤,未來向上這是個假設未來不一定會發生,理專這樣說的目的只有一個,保留您的資金在基金內,這樣他們才能賺取基金管理費用,比較客觀的說法這是BH策略的一種(Buying and hold) 隨時買隨便買不要賣,隨著景氣循環不斷累積財富,從下圖可以討論兩個要點,從那裡開始啟動績效可能會會天壤之別,在低檔開始啟動還是高檔?顯然是低檔開始平均報酬會被拉高,第二點假如在高點進場,在低檔時您需要用錢怎麼辦?會不會被迫在虧損時將基金贖回?


2.    注意成本問題:我們在之前的文章有提到基金成本的問題,每年10萬連續投入10年,成本會是8.25%,基金公司在這10年假如不賺不賠,那投資人就賠8.25%,網http://bit.ly/2Sr0p0S

3.    70%的資金管控:基金工具在先天上有個很致命的缺陷,就是系統性風險發生時(金融海嘯)無任何對策可解決,按照法令規定基金公司必須有70%的資金要在市場,不能將手上持股全數出清,因為現時市場上的交易量超過1/3來自於投信法人,若無此項規定當金融危機發生時,股市跌幅將是無法想像,所以當系統性風險產生時,基金只能眼看跟著跌,而束手無策。

4.    大師們的看法:
    
    科斯 托蘭尼曾在其書中表達對基金經理人的看法,他認為基金經理人是猶豫的投資者,既缺乏想法,也沒有耐心,只會跟著大眾後面跑,其想要說的是基金公司的老闆也還是散戶,在短期績效壓力下無法有效決策。

彼得 林區的看法更直接,他說:事實上,散戶往往是因為跟在專家屁股後頭,才會變得一無是處。專家需要3個月檢討績效,無法有效選股,會被迫選擇,甚至有些經理人是按表操課,在績效不佳時推給上市公司管理者的經營問題。

結論:注意成本問題,透過活動或是網路下單儘量降低成本,自主管理系統性風險,假如能避開此風險您獲利的報酬將會大幅拉高,不用太依賴檯面上專家說的話來進行決策,理解每支基金背後連結的標的是什麼?才能做出更好的決策。

投資股票前,100%一定要懂的四大財報架構。

投資一家公司,卻沒看過這家公司的基礎財報資料,這就像是你在一場朋友聚會上,一個不太熟的朋友突然請您拿錢出來,投資他所成立的公司一樣,聽起來有點荒誕是吧!但有多少投資人,在決策買股票前是有先看過財報的呢?   今天就簡單分享一家好公司的基礎財報資料,跟四大財報架構的簡單說明,後續文...